La tua banca è abbastanza solida? E quali sono gli istituti italiani che offrono maggiori garanzie dal punto di vista patrimoniale? La Banca centrale europea ha aggiornato, come ogni anno, i requisiti di capitale individuali (Pillar 2 Requirements, P2R), uno degli indicatori utilizzati dalla Vigilanza per valutare la rischiosità delle banche. E dai nuovi dati, pubblicati il 19 novembre e relativi al 2027, emerge un quadro differenziato: a Intesa Sanpaolo, Monte dei Paschi di Siena e Credem Francoforte chiede requisiti patrimoniali più elevati, mentre alleggerisce quelli di Iccrea e Fineco. Nessuna variazione, invece, per UniCredit, Banco Bpm e Bper.
Ma che cosa significano realmente questi numeri e quali indicazioni offrono sulla solidità delle banche alle quali affidiamo i nostri risparmi?
Il Pillar 2 è il requisito aggiuntivo di capitale che la Bce impone a ciascuna banca per fronteggiare rischi non adeguatamente coperti dai requisiti minimi comuni, quelli del cosiddetto Pillar 1. Viene stabilito attraverso lo Srep, il processo annuale di revisione e valutazione prudenziale con cui Francoforte esamina il modello di business, la governance, la gestione dei rischi e la solidità patrimoniale degli istituti.
In linea generale, un requisito più basso segnala che la Vigilanza ritiene necessario un minore cuscinetto aggiuntivo di capitale a fronte dei rischi individuati. Non significa, tuttavia, che quella banca sia automaticamente più solida di un'altra: per una valutazione complessiva occorre considerare anche il capitale effettivamente disponibile, la qualità del credito, la liquidità e la redditività. Il Pillar 2, inoltre, non rappresenta l'intero requisito patrimoniale, ma si aggiunge agli altri obblighi previsti dalla normativa europea.
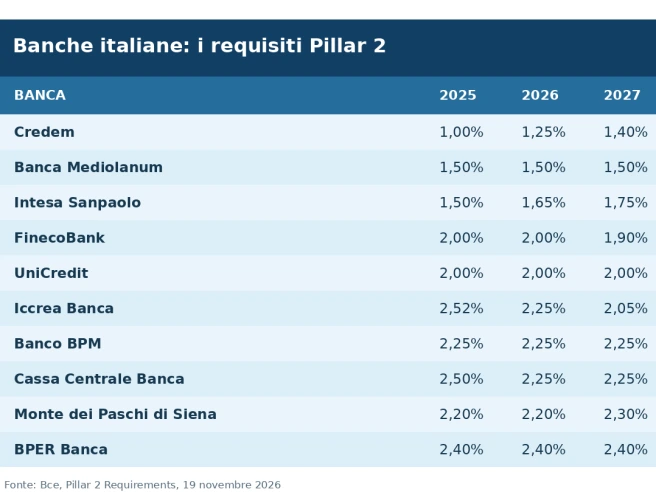
Tra i principali istituti italiani, Intesa Sanpaolo vedrà salire il proprio Pillar 2 dall'1,65% all'1,75%, con un incremento di 10 punti base. Si tratta del secondo aumento consecutivo, dopo quello dall'1,50% all'1,65% registrato nel 2026. Nell'arco di due anni, dunque, la richiesta aggiuntiva di capitale è cresciuta complessivamente di 25 punti base.
Anche Monte dei Paschi di Siena registra un aumento di 10 punti base, dal 2,20% al 2,30%, dopo due anni di stabilità. Più marcata la variazione per Credem, che passa dall'1,25% all'1,40%: considerando anche il 2025, quando il requisito era all'1%, l'incremento complessivo raggiunge i 40 punti base.
Restano invece invariati i requisiti di UniCredit, confermati al 2%, di Banco Bpm, al 2,25%, e di Bper, al 2,40%. Per quest'ultima si tratta del livello più elevato tra i grandi istituti italiani considerati.
Il movimento opposto interessa Iccrea, che beneficia di una riduzione dal 2,25% al 2,05%. Il gruppo del credito cooperativo aveva un requisito del 2,52% nel 2025: in due anni la diminuzione raggiunge dunque 47 punti base. Migliora anche FinecoBank, il cui Pillar 2 scende dal 2% all'1,90%. Stabili, infine, Cassa Centrale Banca al 2,25% e Banca Mediolanum all'1,50%.
Anche nel resto d'Europa il quadro è tutt'altro che uniforme. Deutsche Bank registra una riduzione del requisito dal 2,85% al 2,60%, mentre Santander passa dall'1,74% all'1,65%. Scende anche il requisito di alcuni altri istituti, mentre BNP Paribas va nella direzione opposta, con un aumento dall'1,73% all'1,90%. Per Société Générale la variazione è contenuta, dal 2,36% al 2,37%.
I numeri confermano che la Bce non sta imponendo una stretta patrimoniale generalizzata, ma sta differenziando le richieste sulla base del profilo di rischio di ciascun istituto. Le variazioni vanno inoltre lette alla luce del nuovo metodo di valutazione adottato da Francoforte, che punta a collegare in maniera più diretta i requisiti aggiuntivi ai singoli fattori di rischio
I nuovi requisiti entreranno in vigore dal 1° gennaio 2027 e saranno i primi determinati attraverso la metodologia rivista dalla Vigilanza europea. Il sistema attribuisce un peso più preciso ai rischi di credito, di mercato, operativi e di governance, con l'obiettivo di rendere le valutazioni più trasparenti e coerenti tra le diverse banche.
Per gli istituti interessati da un aumento, tuttavia, questo non significa necessariamente dover raccogliere nuovo capitale. Molto dipende dalle riserve già disponibili e dal margine rispetto ai requisiti regolamentari. La maggiore o minore disponibilità di capitale può incidere anche sulla capacità di concedere credito, distribuire dividendi e procedere ai riacquisti di azioni proprie.
Per i risparmiatori, dunque, i dati pubblicati dalla Bce rappresentano un'indicazione importante, ma non un verdetto definitivo sulla sicurezza della propria banca. Il requisito aggiuntivo richiesto dalla Vigilanza racconta quanto capitale serve per coprire determinati rischi; la solidità effettiva dipende anche da quanto capitale la banca possiede rispetto a quegli obblighi. È questa la distinzione fondamentale per leggere correttamente i risultati di Francoforte.
19 nov 2026 | 12:17