E se una parte del boom dell'intelligenza artificiale fosse finanziata proprio dall'azienda che ne trae i maggiori profitti? È il paradosso al centro della galassia Nvidia, il colosso americano che non si limita a vendere i processori più richiesti del mondo, ma investe nelle società che li acquistano, sostiene la costruzione dei data center destinati a ospitarli e arriva a garantire miliardi di dollari perché i propri clienti possano continuare a crescere. Jensen Huang ha costruito così un sistema nel quale denaro, tecnologia e domanda si alimentano reciprocamente, trasformando un produttore di semiconduttori in una sorta di banca dell'intelligenza artificiale. Una rete da 124 miliardi di dollari tra investimenti azionari e impegni futuri, il cui destino, dopo le improvvise dimissioni del fondatore, è diventato uno dei grandi interrogativi di Wall Street.
Le dimensioni dell'impero emergono dai dati di Dealroom e dai documenti finanziari di Nvidia. A fine luglio, come ha calcolato il Financial Times, il gruppo dichiarava 99 miliardi di dollari di investimenti azionari già effettuati e altri 25 miliardi di investimenti programmati, per un totale di 124 miliardi. Una cifra che non comprende le garanzie finaziarie e i contratti commerciali con cui Nvidia sostiene i propri clienti, ampliando ulteriormente la rete dei suoi interessi.
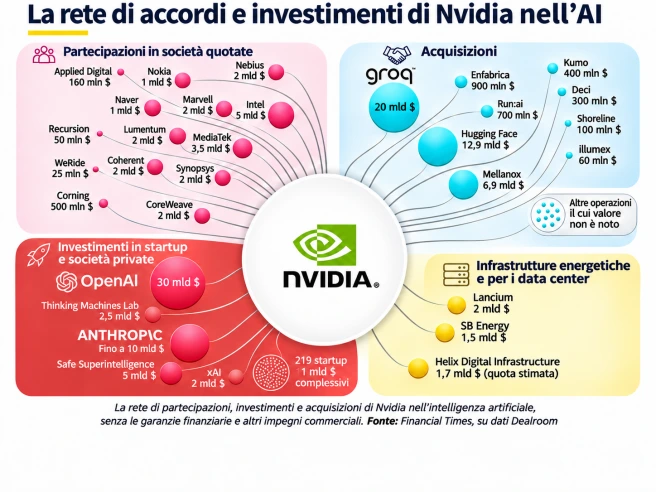
La mappa degli investimenti mostra quanto sia estesa questa presenza. Sul fronte delle società quotate, Nvidia ha destnato 5 miliardi di dollari a Intel, 3,5 miliardi a MediaTek, 2 miliardi ciascuno a CoreWeave, Nebius, Marvell e Synopsys, oltre a un miliardo a Nokia. Sono partecipazioni e accordi che rafforzano la presenza del gruppo nella produzione di semiconduttori, nelle infrastrutture di rete e nei servizi di calcolo.
Nel capitale delle startup e delle società private spiccano invece i 30 miliardi previsti per OpenAI, fino a 10 miliardi per Anthropic, 5 miliardi per Safe Superintelligence e 2 miliardi per xAI di Elon Musk. A queste si aggiungono, secondo Dealroom, investimenti per 11 miliardi distribuiti fra altre 219 startup. La sola OpenAI ha annunciato a febbraio un finanziamento complessivo da 110 miliardi, con 30 miliardi attribuiti a Nvidia, altrettanti a SoftBank e 50 miliardi ad Amazon.
C'è poi il capitolo delle acquisizioni, attraverso le quali Nvidia punta a incorporare direttamente tecnologie e competenze. Nel grafico figurano operazioni dal valore indicato di 20 miliardi per Groq, 12,9 miliardi per Hugging Face e 6,9 miliardi per Mellanox, oltre a una serie di accordi più piccoli. Infine, gli investimenti nelle infrastrutture energetiche e nei data center, dove compaiono Lancium con 2 miliardi, SB Energy con 1,5 miliardi e Helix Digital Infrastructure con una quota stimata in 1,7 miliardi. Sono operazioni di natura diversa, alcune ancora programmate, i cui importi non vanno sommati per ricostruire il totale di bilancio.
Ne emerge una strategia che attraversa l'intera filiera dell'intelligenza artificiale: dai processori ai modelli linguistici, dai servizi cloud all'energia necessaria per alimentare i data center. Soltanto dall'inizio del 2026, secondo PitchBook, Nvidia e il suo braccio finanziario hanno partecipato a oltre 120 operazioni, una ogni due giorni e mezzo.
Huang non si limitava ad autorizzare questi investimenti: interveniva personalmente in molti degli accordi miliardari, utilizzando la forza del bilancio Nvidia per mobilitare capitali ben superiori a quelli direttamente impegnati dalla società. Il risultato è una rete di partecipazioni e rapporti commerciali che lega al produttore di chip una parte crescente dell'industria dell'AI.
Il meccanismo era stato ricostruito già nel settembre 2025 dal Wall Street Journal. Secondo una stima di NewStreet Research citata dal quotidiano, per ogni 10 miliardi che Nvidia avrebbe investito in OpenAI, la startup avrebbe speso 35 miliardi per acquistare i suoi chip. Non un flusso già realizzato, ma una previsione che illustrava la logica economica dell'accordo: il fornitore mette capitali a disposizione del cliente, che a sua volta acquista i suoi prodotti.
È il cosiddetto finanziamento circolare. Una pratica non necessariamente anomala, perché gli investimenti hanno anche precise motivazioni industriali, ma che solleva una questione: quanto della domanda di chip nasce da esigenze autonome del mercato e quanto viene sostenuto dal denaro che Nvidia stessa immette nel sistema?
Il circuito diventa ancora più evidente con le neocloud, società che acquistano enormi quantità di processori Nvidia, li installano in data center e affittano la potenza di calcolo a chi sviluppa applicazioni di intelligenza artificiale. Per costruire queste infrastrutture servono capitali enormi, spesso raccolti a debito. E Nvidia interviene nuovamente, questa volta non soltanto come investitore, ma anche come garante commerciale.
Già nel 2025 aveva sottoscritto un accordo da 6,3 miliardi di dollari per acquistare da CoreWeave la capacità cloud eventualmente rimasta inutilizzata. A fine luglio 2026, gli impegni complessivi di Nvidia per acquistare capacità di calcolo dai propri partner avevano raggiunto 36 miliardi di dollari. Altri 20 miliardi riguardavano contratti di locazione di data center destinati a essere trasferiti ad altri operatori.
Il passaggio è decisivo: assicurando un acquirente anche alla capacità inutilizzata, Nvidia riduce il rischio commerciale dei propri clienti e li aiuta a ottenere finanziamenti per comprare nuovi processori. Il Wall Street Journal aveva rilevato che alcuni progetti legati a startup in perdita pagavano interessi fino al 15%, contro il 6-9% di quelli sostenuti da società solide come Microsoft. La credibilità finanziaria di Nvidia può dunque contribuire ad abbassare il costo del credito.
L'operazione più imponente riguarda ancora OpenAI. Nvidia ha previsto fino a 105 miliardi di dollari di garanzie a sostegno dei pagamenti relativi a un grande complesso di data center in Ohio, sviluppato da SB Energy, società sostenuta da SoftBank. In cambio gli impianti utilizzeranno hardware Nvidia per vent'anni. Non si tratta di denaro già speso, ma di un impegno potenziale che consente di comprendere la dimensione raggiunta dal sistema.
Huang ha cercato inoltre di coinvolgere Wall Street in un piano capace di mobilitare oltre 500 miliardi di capitali esterni per finanziare l'acquisto di chip. Nvidia è diventata così non soltanto il principale beneficiario del boom dell'AI, ma uno dei soggetti che contribuiscono a renderlo finanziariamente possibile.
È proprio questa sovrapposizione di ruoli a rendere il modello tanto potente quanto delicato. Nvidia vende i chip, investe in chi li compra e, in alcuni casi, si assume una parte del rischio economico delle infrastrutture che li utilizzeranno. Se il mercato continua a crescere, il circuito si rafforza. Se la domanda rallenta o i finanziatori diventano più prudenti, le difficoltà possono propagarsi lungo la stessa rete che ha sostenuto l'espansione.
I primi segnali di tensione erano emersi prima delle dimissioni di Huang, con il crescente indebitamento delle neocloud; CoreWeave, secondo Fortune, aveva accumulato 35 miliardi di dollari di debiti a fine giugno. Ora l'uscita del fondatore aggiunge incertezza. Joe Kaiser, fondatore di Switchyard Partners, ha spiegatoche il rischio per le neocloud non è perdere l'accesso ai chip, ma vedere diminuire la fiducia dei creditori nelle garanzie offerte da Nvidia: costi di finanziamento più elevati metterebbero in difficoltà le società più indebitate.
Sulla direzione futura, per ora, ci sono soltanto indizi. Secondo Reuters, che cita due persone informate, Colette Kress, amministratrice delegata ad interim, aveva più volte contestato le operazioni finanziarie più rischiose volute da Huang. Nvidia assicura la continuità degli impegni verso clienti e partner; resta da capire se la nuova gestione sarà disposta ad assumerne altri.
La domanda, a questo punto, è quanto della crescita dell'intelligenza artificiale dipenda dalla solidità del mercato e quanto dall'architettura finanziaria che l'ha resa possibile.
14 novembre 2026, 07:39 - Aggiornata il 14 novembre 2026 , 07:44