Trump ha perso il Congresso, ma conserva i poteri per alzare i dazi e proseguire la guerra con l’Iran. Da gennaio dovrà però trattare con i democratici per approvare nuove leggi e ottenere altri finanziamenti. Il voto di mid term cambia anche le prospettive delle Big Tech: negli Stati cresce l’opposizione ai data center per i consumi di acqua ed elettricità. Sul debito, il rischio è che lo scontro politico renda più costoso finanziare il governo. Sono scelte che riguardano anche l’Europa: i dazi pesano sulle esportazioni, la guerra sul prezzo dell’energia, i rendimenti dei titoli americani sul costo del credito.
I democratici avranno soprattutto la leva dei finanziamenti: potranno negare altri stanziamenti, limitarne l’impiego e portare nelle audizioni parlamentari i costi del conflitto. La vittoria elettorale non ritira però i fondi già disponibili, né trasferisce al Congresso il comando delle forze armate. Trump conserva i poteri della presidenza, entro i limiti della Costituzione e delle leggi. E un negoziato deve tenere conto di Israele, i cui obiettivi di sicurezza possono divergere da quelli americani.
Per il petrolio conta quanto greggio tornerà sul mercato. Secondo l’Energy Information Administration, a settembre erano ancora ferme produzioni per 4,8 milioni di barili al giorno, rispetto ai 10,9 milioni del picco di maggio. Nello stesso mese il Brent era costato in media 114 dollari: avevano pesato anche gli attacchi all’oleodotto saudita che consente di evitare Hormuz. Nelle previsioni del 6 ottobre l’agenzia indicava una media di 105 dollari nel quarto trimestre e di 84 nel 2027, contando su un recupero dei flussi.
Una trattativa può far scendere il premio per il rischio, ma per rendere duraturo il calo servono carichi, rotte e infrastrutture più sicuri. È da lì che passerebbe il beneficio per l’Europa: meno spese per greggio, trasporti e assicurazioni, meno pressione sui prezzi e sulle banche centrali.
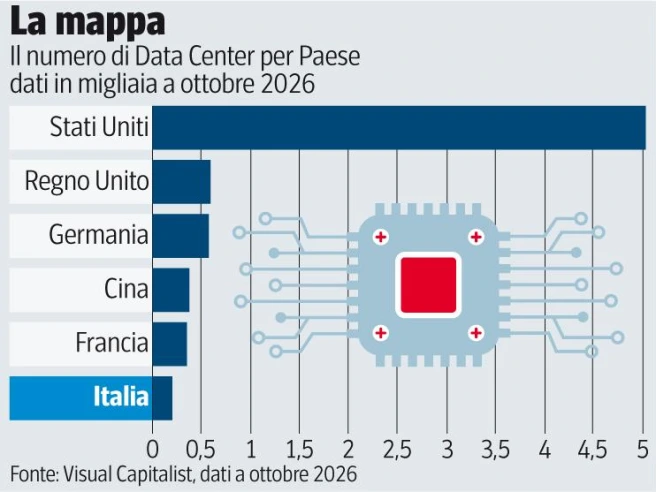
Per costruire un data center non basta il sostegno della Casa Bianca. Servono terreni, acqua, elettricità e autorizzazioni che dipendono anche dagli Stati e dalle amministrazioni locali. È qui che il voto può cambiare più rapidamente i programmi delle Big Tech. In Texas la governatrice eletta Gina Hinojosa vuole fermare le nuove autorizzazioni finché non saranno garantite maggiori protezioni alle comunità. Il repubblicano uscente Greg Abbott aveva già sospeso nuovi allacciamenti e avviato controlli: le proteste avevano costretto anche lui a intervenire.
Il problema per i residenti è concreto: quanta acqua consumeranno gli impianti, quanto rumore produrranno, chi pagherà le reti necessarie ad alimentarli. Il Lawrence Berkeley National Laboratory stima che nel 2030 i data center possano assorbire 649 terawattora, l’11,8% dell’elettricità americana, con scenari dal 9,5 al 15,3%. Sono previsioni, ma danno la misura degli investimenti richiesti e del rischio che parte del conto finisca nelle bollette delle famiglie. Anche Ohio e Georgia hanno eletto governatori democratici.
Questo non ferma automaticamente i cantieri già autorizzati, ma può rendere più difficile la prossima ondata di progetti. Trump può continuare ad accelerare le procedure federali e l’accesso ai terreni pubblici con l’ordine del luglio 2025; non può cancellare con una firma tutte le competenze locali.
Il Congresso potrà indagare sugli incentivi e chiedere conto alle aziende dei costi trasferiti agli utenti. Per Microsoft, Amazon, Alphabet e Meta, un rinvio significa capitali impegnati più a lungo prima di produrre ricavi. Ne risentono anche fornitori e costruttori. Accettare di pagare le infrastrutture aggiuntive può sbloccare i progetti, ma ne cambia la redditività e la scelta di dove costruire.
Per le imprese italiane che esportano negli Stati Uniti, il voto non cambia il conto alla dogana. Cambia però la forza politica di chi potrebbe aumentarlo: dopo una sconfitta segnata dal caro vita, Trump dovrà spiegare perché rendere ancora più costose le importazioni. I democratici potranno chiedergliene conto, ma per togliergli i poteri commerciali servirebbe una legge che il presidente potrebbe bloccare con il veto. Per superarlo occorrono due terzi dei voti in entrambe le Camere.
Il limite più concreto è arrivato prima delle elezioni. Il 20 febbraio la Corte suprema ha stabilito che la legge sui poteri economici d’emergenza, l’IeePA, non autorizza i dazi. Sono stati colpiti quelli «reciproci» e contro il traffico di droga introdotti su quella base, non l’intero sistema di tariffe. Trump ha quindi cambiato strada.
La sezione 122 permette sovrattasse fino al 15% per problemi di bilancia dei pagamenti, ma dopo 150 giorni serve una proroga parlamentare: la misura adottata a febbraio è scaduta il 24 luglio. Da allora sono in vigore i dazi della sezione 301 contro 60 economie accusate di non impedire le importazioni prodotte con lavoro forzato: aliquote del 10 o 12,5%, con esenzioni e calcoli che, per i prodotti europei interessati, tengono conto del dazio ordinario. Non è dunque sempre un 10% aggiuntivo.
Restano anche le tariffe per la sicurezza nazionale della sezione 232: sui metalli arrivano al 50% per numerosi prodotti e al 25% per molti derivati, con trattamenti ridotti per alcune attrezzature. Sono strumenti che Trump può ancora usare senza chiedere ogni volta il permesso al Congresso, purché rispetti le condizioni delle leggi. Il voto può scoraggiare un’altra escalation; non restituisce agli esportatori il mercato americano di prima.
Gli Stati Uniti hanno un debito di oltre 40 mila miliardi di dollari e da gennaio Trump dovrà fare i conti con un Congresso a maggioranza democratica per decidere come spendere e finanziare il governo. L’opposizione potrà bloccare nuovi tagli fiscali senza coperture e chiedere concessioni sugli stanziamenti. Ma il governo diviso non garantisce più disciplina: il debito è cresciuto sotto entrambi gli schieramenti e un accordo per salvare le rispettive priorità potrebbe far aumentare ancora il disavanzo.
Nel frattempo Washington deve continuare a raccogliere denaro sul mercato. Il 2 novembre il Tesoro ha previsto 618 miliardi di dollari di indebitamento netto nel quarto trimestre e altri 800 miliardi nei primi tre mesi del 2027. A queste somme si aggiungono le emissioni per rimborsare i titoli in scadenza. Per assorbire un’offerta così grande, gli investitori guarderanno all’inflazione, alla crescita e alla capacità della politica di tenere sotto controllo i conti.
La prima scadenza, però, toccherà ancora ai repubblicani: l’11 dicembre termina il finanziamento provvisorio delle agenzie federali. La maggioranza uscente dovrà trovare un accordo per evitare un altro shutdown. Da gennaio la trattativa passerà ai democratici: Trump non può autorizzare con un ordine esecutivo le spese che richiedono il voto del Congresso.
Un altro possibile terreno di scontro è il tetto del debito, che limita la possibilità del Tesoro di prendere a prestito per pagare impegni già autorizzati. È diverso dallo shutdown, che sospende le attività federali rimaste senza stanziamenti. Entrambi possono però diventare strumenti di pressione politica e alimentare la sfiducia degli investitori. Se questi chiedono rendimenti più alti per prestare a Washington, sale anche il costo del credito nel resto del mondo, Europa compresa.
11 nov 2026 | 16:21